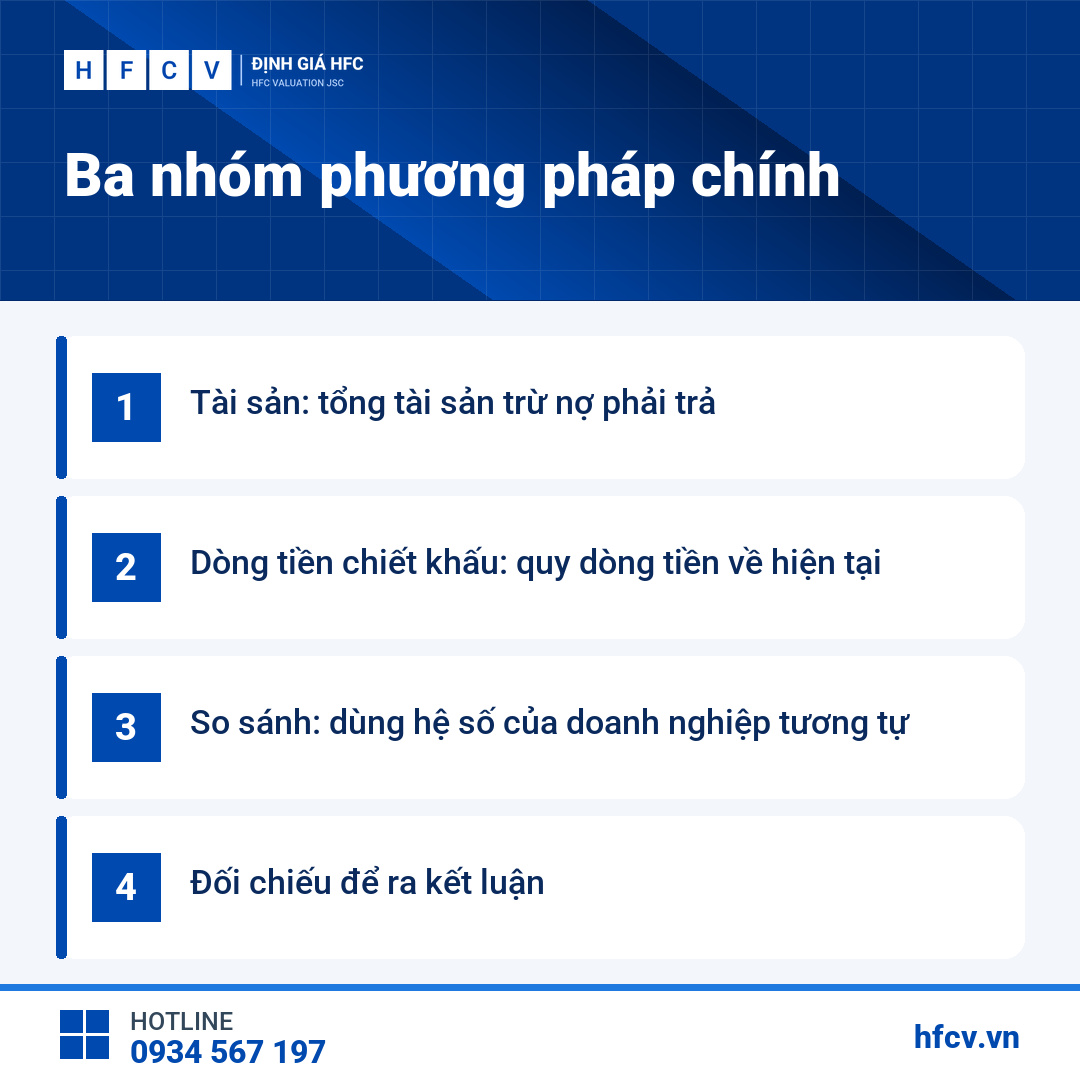
Có ba nhóm phương pháp thẩm định giá trị doanh nghiệp thường dùng: phương pháp tài sản, phương pháp thu nhập (điển hình là phương pháp dòng tiền chiết khấu) và phương pháp so sánh thị trường. Không có phương pháp “đúng nhất” cho mọi trường hợp; lựa chọn phụ thuộc loại hình doanh nghiệp, dữ liệu sẵn có và mục đích thẩm định.
Phương pháp thẩm định giá trị doanh nghiệp theo tài sản là gì?
Phương pháp tài sản xác định giá trị doanh nghiệp bằng tổng giá trị các tài sản trừ đi các khoản nợ phải trả, tất cả được đánh giá lại theo giá trị tại thời điểm thẩm định chứ không lấy nguyên sổ sách.
Phương pháp này hợp với:
- Doanh nghiệp nắm nhiều bất động sản, máy móc, hàng tồn kho.
- Doanh nghiệp mới thành lập, chưa có lịch sử lợi nhuận ổn định.
- Trường hợp cần biết giá trị tài sản ròng để làm cơ sở thương lượng.
Điểm yếu là phương pháp tài sản khó phản ánh các yếu tố vô hình như thương hiệu, mạng lưới khách hàng, đội ngũ. Một doanh nghiệp dịch vụ ít tài sản nhưng lợi nhuận tốt có thể bị đánh giá thấp nếu chỉ dùng cách này.
Những điều chỉnh thường gặp khi đánh giá lại tài sản
- Quyền sử dụng đất, nhà xưởng được xác định lại theo giá thị trường thay vì giá trị còn lại trên sổ.
- Máy móc được đánh giá theo chất lượng thực tế, không chỉ theo khấu hao kế toán.
- Hàng tồn kho chậm luân chuyển, kém phẩm chất được điều chỉnh giảm.
- Các khoản phải thu khó đòi được xem xét khả năng thu hồi.
- Các khoản nợ tiềm tàng, cam kết bảo lãnh được ghi nhận nếu có căn cứ.
Phương pháp thẩm định giá trị doanh nghiệp theo dòng tiền chiết khấu hoạt động thế nào?
Đây là cách tiếp cận từ thu nhập. Thẩm định viên dự báo dòng tiền doanh nghiệp tạo ra trong tương lai rồi chiết khấu về hiện tại bằng một tỷ suất phản ánh rủi ro.
Các bước chính:
- Phân tích số liệu tài chính quá khứ, xu hướng ngành.
- Xây dựng dự báo doanh thu, chi phí, đầu tư, vốn lưu động.
- Xác định tỷ suất chiết khấu phù hợp.
- Tính giá trị dòng tiền trong giai đoạn dự báo và giá trị sau giai đoạn dự báo.
- Điều chỉnh các khoản nợ, tài sản ngoài hoạt động kinh doanh để ra giá trị vốn chủ sở hữu.
Nói thật, phần nhạy cảm nhất là giả định. Chỉ cần tốc độ tăng trưởng hay tỷ suất chiết khấu thay đổi vài điểm phần trăm, kết quả có thể khác đáng kể. Vì vậy báo cáo luôn phải trình bày rõ giả định và lý do chọn.
Phương pháp thẩm định giá trị doanh nghiệp bằng so sánh thị trường có ưu điểm gì?
Phương pháp so sánh dùng các hệ số của doanh nghiệp tương tự đã niêm yết hoặc đã có giao dịch, ví dụ P/E (giá trên lợi nhuận), P/B (giá trên giá trị sổ sách), EV/EBITDA.
Ưu điểm là phản ánh được “nhiệt độ” của thị trường tại thời điểm thẩm định. Hạn chế là không dễ tìm doanh nghiệp thật sự tương đồng về quy mô, ngành nghề, cơ cấu vốn, nhất là với doanh nghiệp nhỏ hoặc ngành đặc thù.
Nên chọn phương pháp thẩm định giá trị doanh nghiệp nào cho từng trường hợp?
Có thể tham khảo nhanh:
| Đặc điểm doanh nghiệp | Phương pháp nên ưu tiên |
|---|---|
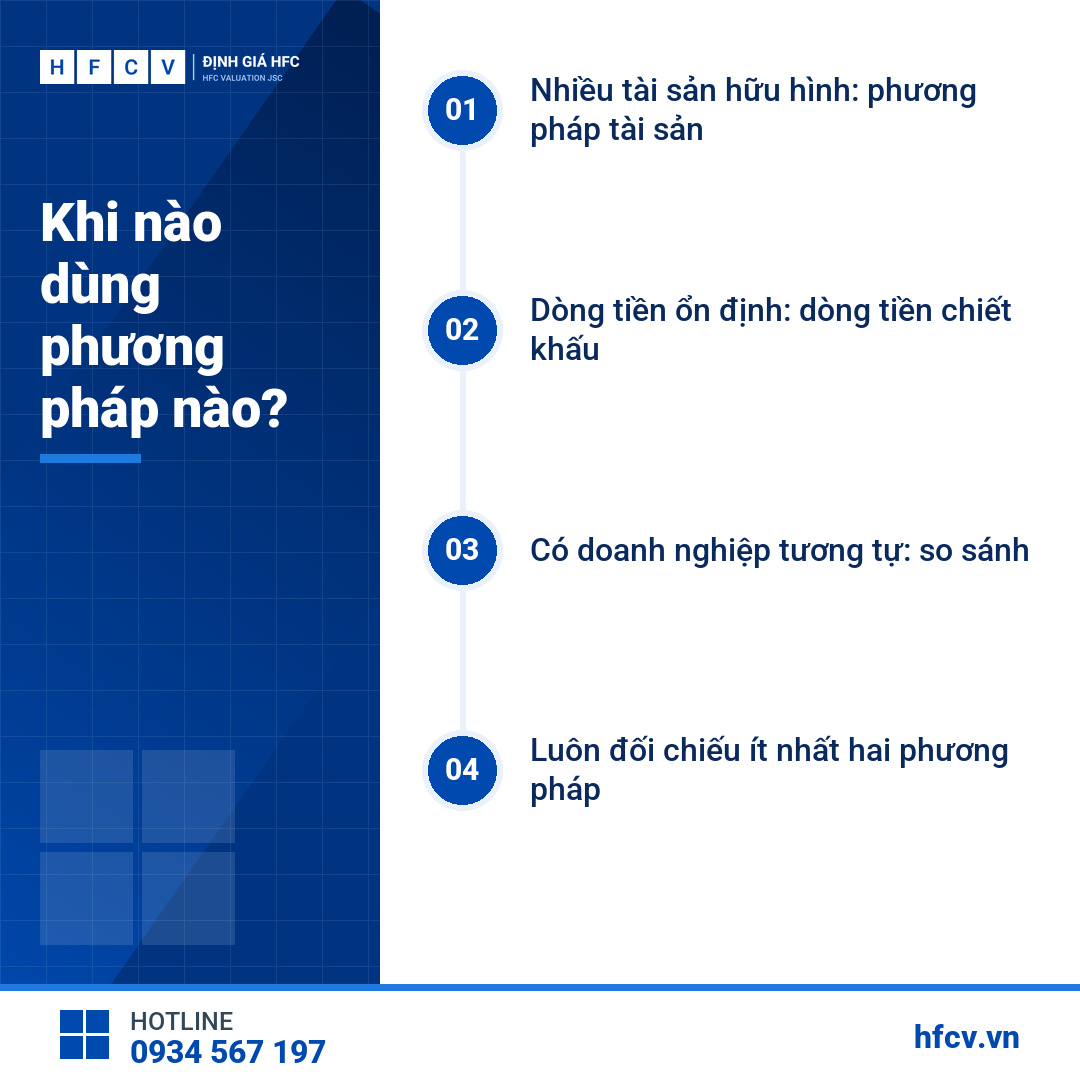
| Nhiều tài sản hữu hình, lợi nhuận thấp | Phương pháp tài sản |
| Dòng tiền ổn định, có kế hoạch kinh doanh | Dòng tiền chiết khấu |
| Có doanh nghiệp tương tự niêm yết, giao dịch | So sánh thị trường |
| Mới thành lập, chưa có lịch sử lợi nhuận | Phương pháp tài sản kết hợp phân tích triển vọng |
Trên thực tế, thẩm định viên thường dùng ít nhất hai phương pháp, sau đó đối chiếu và lý giải chênh lệch. Kết luận cuối cùng là đánh giá chuyên môn có trọng số, không phải phép trung bình cộng đơn giản.
Dữ liệu nào giúp phương pháp thẩm định giá trị doanh nghiệp chính xác hơn?
- Báo cáo tài chính nhiều năm, chi tiết theo từng mảng kinh doanh.
- Danh mục tài sản kèm hồ sơ pháp lý và hiện trạng.
- Kế hoạch kinh doanh có cơ sở: hợp đồng đã ký, đơn hàng, công suất.
- Thông tin về nợ tiềm tàng, tranh chấp, cam kết.
Ở HFCV, nhiều thẩm định viên đồng thời có kinh nghiệm tài chính và kiểm toán, nên việc đọc, chuẩn hóa số liệu kế toán trước khi định giá doanh nghiệp được làm khá kỹ. Kết quả cuối cùng còn qua Ban kiểm soát và bước phê duyệt trước khi phát hành chứng thư.
Phí dịch vụ: Liên hệ.
Câu hỏi thường gặp về phương pháp thẩm định giá trị doanh nghiệp?
Có bắt buộc dùng cả ba phương pháp không?
Không bắt buộc. Thẩm định viên chọn phương pháp phù hợp với dữ liệu và mục đích, thường dùng ít nhất hai phương pháp để đối chiếu khi có đủ thông tin.
Vì sao hai phương pháp cho kết quả chênh nhau nhiều?
Mỗi phương pháp nhìn doanh nghiệp từ góc khác nhau. Chênh lệch lớn thường do giả định tăng trưởng, chất lượng tài sản hoặc độ tương đồng của doanh nghiệp so sánh; báo cáo sẽ phân tích nguyên nhân.
Doanh nghiệp nhỏ có dùng dòng tiền chiết khấu được không?
Được, nếu có số liệu và kế hoạch kinh doanh đủ tin cậy. Trường hợp dữ liệu hạn chế, phương pháp tài sản thường được ưu tiên.
Kết quả định giá có phải là giá mua bán bắt buộc không?
Không. Kết quả là ý kiến chuyên môn làm căn cứ tham khảo; giá giao dịch cuối cùng do các bên thỏa thuận.
Muốn trao đổi về phương pháp thẩm định giá trị doanh nghiệp phù hợp với công ty mình? Gọi 0934 567 197 hoặc gửi yêu cầu tại trang liên hệ. Đọc thêm: dịch vụ thẩm định giá trị doanh nghiệp.
Liên hệ với chúng tôi:
Công ty Cổ phần Định giá HFC (HFCV)
- Trụ sở: Số 146 phố Nguyễn Hoàng Tôn, Phường Phú Thượng, Thành phố Hà Nội
- Hotline: 0934 567 197
- Email: hfcvvalue@gmail.com
- Website: hfcv.vn

Xem thêm
Dịch vụ thẩm định giá trị doanh nghiệp phục vụ mua bán, góp vốn
Phương pháp thẩm định giá trị doanh nghiệp: tài sản, dòng tiền hay so sánh?