Dịch vụ thẩm định giá trị khoản nợ xác định giá trị hiện tại của một khoản nợ hoặc danh mục nợ, dựa trên khả năng thu hồi thực tế chứ không chỉ con số ghi trên sổ. Kết quả giúp bên bán và bên mua nợ có căn cứ khi thương lượng giá mua bán, chuyển nhượng.
Dịch vụ thẩm định giá trị khoản nợ là gì?
Một khoản nợ có giá trị danh nghĩa là dư nợ gốc cộng lãi. Nhưng khi đem ra mua bán, người mua quan tâm “thu về được bao nhiêu, sau bao lâu và tốn chi phí gì”. Định giá khoản nợ chính là trả lời câu hỏi đó một cách có căn cứ.
Theo hồ sơ năng lực, HFCV thẩm định giá trị khoản nợ (Debt Value) như một nhóm tài sản riêng. Khách hàng của HFCV có các ngân hàng như Agribank, BIDV, VietinBank, Ngân hàng Chính sách xã hội, KienlongBank, Co-opBank và Công ty TNHH quản lý nợ và khai thác tài sản Ngân hàng TMCP Quân đội.
Khi nào cần dịch vụ thẩm định giá trị khoản nợ?
- Ngân hàng, tổ chức tín dụng bán nợ cho công ty quản lý tài sản hoặc nhà đầu tư.
- Doanh nghiệp chuyển nhượng các khoản phải thu.
- Các bên mua bán nợ cần căn cứ để thỏa thuận giá.
- Tái cơ cấu doanh nghiệp, cần xác định giá trị các khoản phải thu.
Điểm chung của các tình huống này là có ít nhất hai bên với lợi ích khác nhau. Một kết quả thẩm định độc lập, do thẩm định viên về giá thực hiện và được phát hành bằng chứng thư, giúp các bên bớt tranh cãi về con số và tập trung vào điều khoản giao dịch.
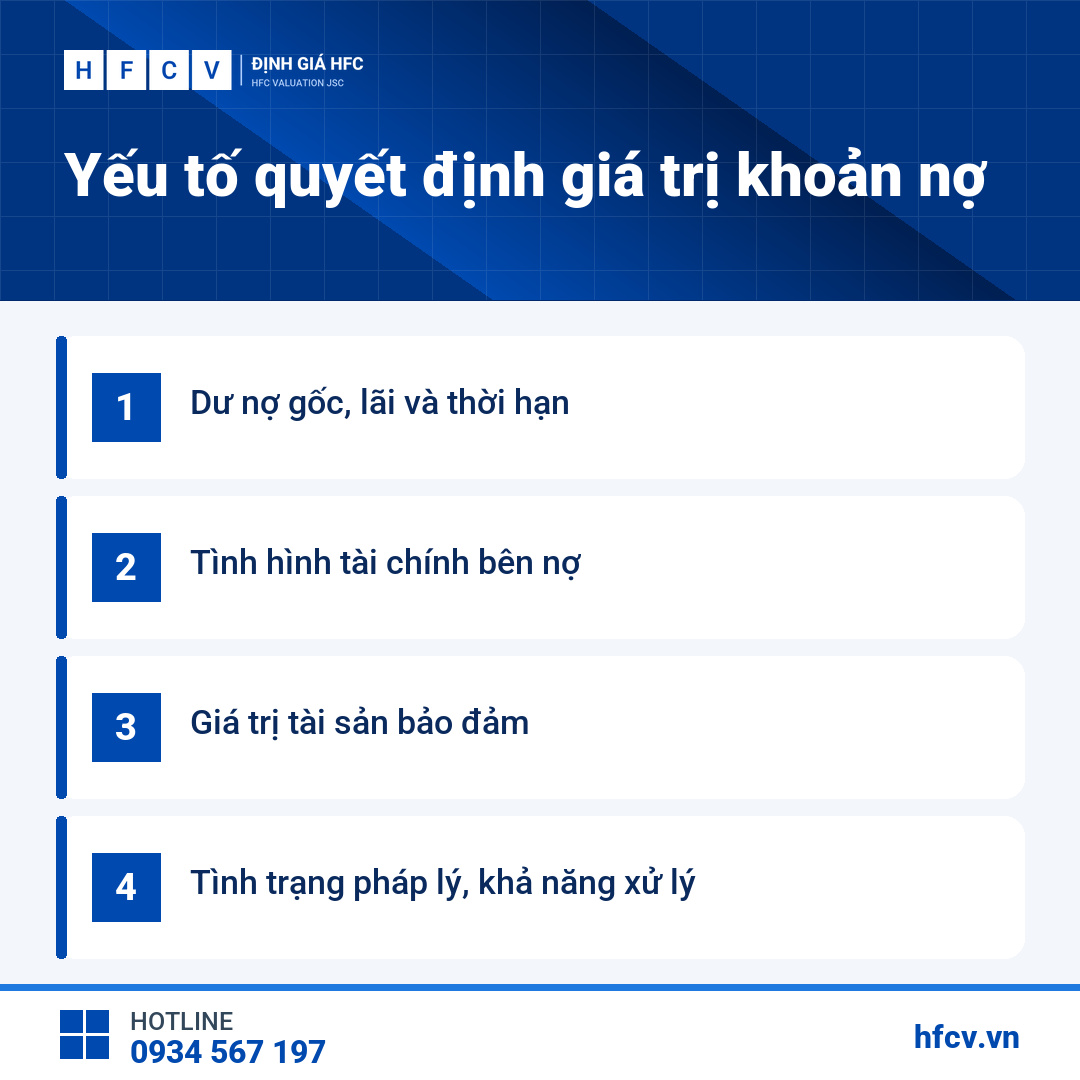
Yếu tố nào quyết định kết quả dịch vụ thẩm định giá trị khoản nợ?
Nói ngắn gọn: khả năng trả nợ của bên nợ và giá trị tài sản bảo đảm. Cụ thể:
- Dư nợ gốc, lãi, phí phạt và thời hạn còn lại.
- Tình hình tài chính, hoạt động kinh doanh của bên nợ.
- Tài sản bảo đảm: loại tài sản, giá trị thị trường, tình trạng pháp lý.
- Tình trạng tố tụng, thi hành án, khả năng xử lý tài sản.
- Thời gian và chi phí dự kiến để thu hồi.
Đôi khi khoản nợ có tài sản bảo đảm giá trị cao nhưng đang tranh chấp, việc xử lý kéo dài nhiều năm. Khi đó giá trị khoản nợ sẽ thấp hơn nhiều so với giá trị tài sản đứng riêng.
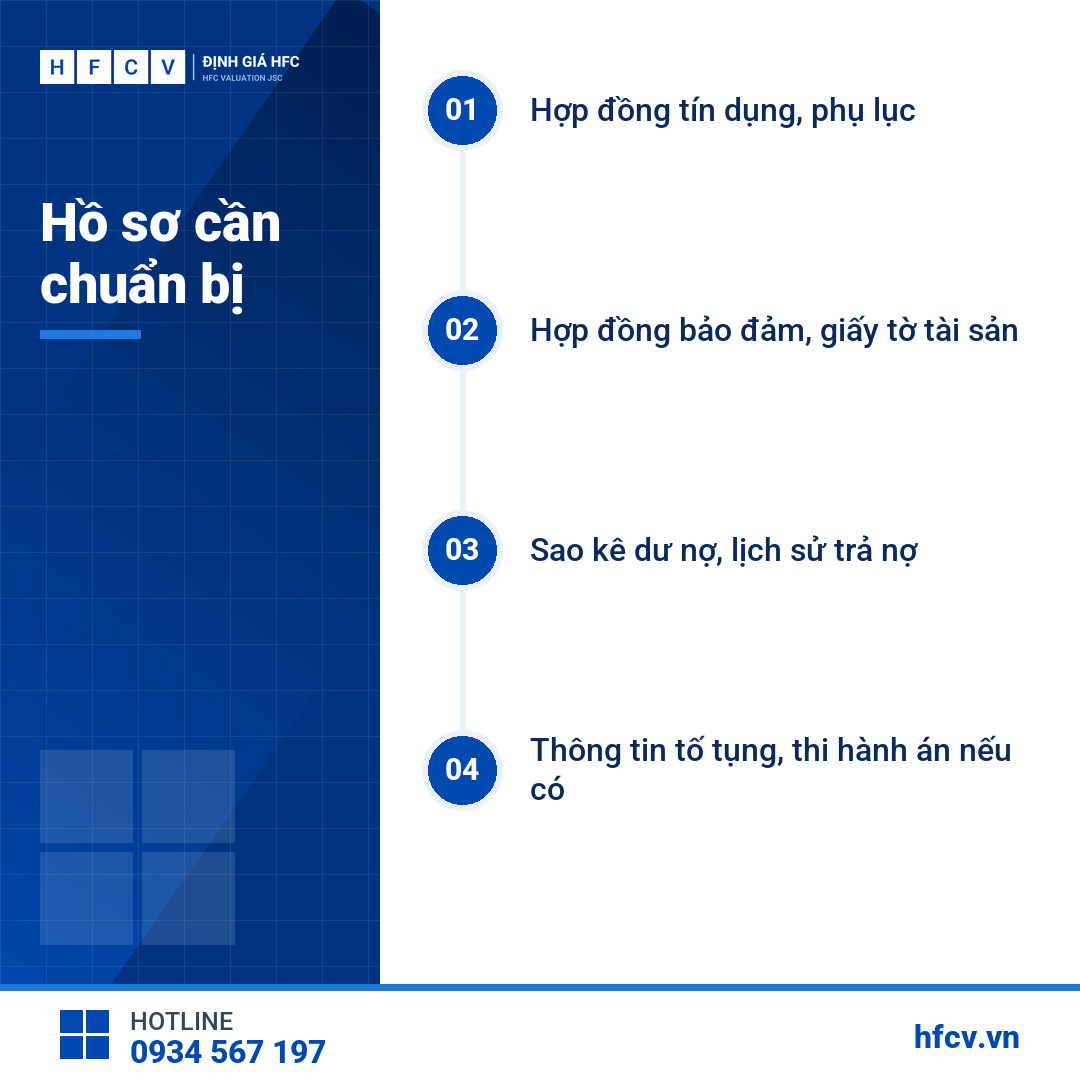
Dịch vụ thẩm định giá trị khoản nợ cần hồ sơ gì?
- Hợp đồng tín dụng, hợp đồng vay, các phụ lục sửa đổi.
- Hợp đồng bảo đảm, giấy tờ pháp lý của tài sản bảo đảm.
- Sao kê dư nợ, lịch sử trả nợ, các lần cơ cấu lại.
- Báo cáo tài chính hoặc thông tin tài chính của bên nợ.
- Hồ sơ tố tụng, quyết định thi hành án (nếu có).
Dịch vụ thẩm định giá trị khoản nợ được thực hiện theo cách nào?
Thông thường, thẩm định viên làm theo hai hướng rồi đối chiếu:
- Ước tính dòng tiền có thể thu hồi từ việc bên nợ trả nợ hoặc từ xử lý tài sản bảo đảm, theo các kịch bản.
- Chiết khấu dòng tiền đó về hiện tại, trừ chi phí xử lý, chi phí thời gian.
Tài sản bảo đảm thường là bất động sản, máy móc, phương tiện, nên phần thẩm định tài sản bảo đảm vẫn đi theo các phương pháp quen thuộc: so sánh, chi phí, thu nhập. Kết quả sau đó qua Ban kiểm soát và bước phê duyệt của HFCV trước khi phát hành chứng thư.
Kết quả dịch vụ thẩm định giá trị khoản nợ được trình bày thế nào?
Báo cáo thường có các phần chính:
- Thông tin khoản nợ: bên nợ, dư nợ gốc, lãi, thời hạn tại thời điểm thẩm định.
- Thông tin tài sản bảo đảm và kết quả đánh giá giá trị tài sản.
- Phân tích khả năng thu hồi theo từng kịch bản, kèm giả định chính.
- Giá trị khoản nợ được kết luận và các hạn chế của kết quả.
Đọc kỹ phần giả định là việc nên làm. Vậy nên nếu bạn thấy giả định nào chưa khớp với thông tin mình nắm, hãy trao đổi lại với thẩm định viên trước khi dùng kết quả cho giao dịch.
Lưu ý khi dùng dịch vụ thẩm định giá trị khoản nợ?
- Cung cấp đầy đủ thông tin về tranh chấp, tố tụng; đây là yếu tố ảnh hưởng lớn tới giá.
- Thống nhất thời điểm chốt dư nợ.
- Danh mục nhiều khoản nợ nên lập bảng tổng hợp theo từng khách hàng nợ.
- Đọc kỹ phần giả định và kịch bản thu hồi trong báo cáo.
Phí dịch vụ: Liên hệ. Phí tùy số lượng khoản nợ, loại tài sản bảo đảm và phạm vi công việc.
Câu hỏi thường gặp về dịch vụ thẩm định giá trị khoản nợ?
Giá trị khoản nợ có bằng dư nợ trên sổ không?
Thường là không. Giá trị khoản nợ phản ánh khả năng thu hồi thực tế, sau khi tính tới rủi ro, thời gian và chi phí xử lý.
Khoản nợ không có tài sản bảo đảm có thẩm định được không?
Được. Khi đó giá trị phụ thuộc chủ yếu vào khả năng trả nợ của bên nợ, nên thông tin tài chính của bên nợ càng quan trọng.
Có cần thẩm định riêng tài sản bảo đảm không?
Tài sản bảo đảm được đánh giá trong quá trình thẩm định khoản nợ; tùy yêu cầu, kết quả có thể trình bày chi tiết riêng cho từng tài sản.
Thông tin khoản nợ có được bảo mật không?
Thông tin khách hàng cung cấp chỉ dùng cho mục đích thẩm định giá và được lưu trữ theo quy trình của HFCV.
Bạn cần dịch vụ thẩm định giá trị khoản nợ? Gọi 0934 567 197 hoặc gửi yêu cầu tại trang liên hệ. Xem thêm bài thẩm định giá khoản nợ khi mua bán nợ.
Liên hệ với chúng tôi:
Công ty Cổ phần Định giá HFC (HFCV)
- Trụ sở: Số 146 phố Nguyễn Hoàng Tôn, Phường Phú Thượng, Thành phố Hà Nội
- Hotline: 0934 567 197
- Email: hfcvvalue@gmail.com
- Website: hfcv.vn

Xem thêm
Dịch vụ thẩm định giá trị khoản nợ: căn cứ và cách thực hiện
Thẩm định giá khoản nợ khi mua bán nợ: bên mua và bên bán cần biết gì?